地质禀赋与经济储量
铜矿业的资源版图,首先是一张地质图。
地质资源、已发现矿床、经济储量,以及短期内能够获批并投产的矿山,是四个不同层次。
但它必须区分资源禀赋与经济储量。
资源禀赋说明地质潜力,经济储量才是在特定时点、技术和经济条件下可回收开采的部分。
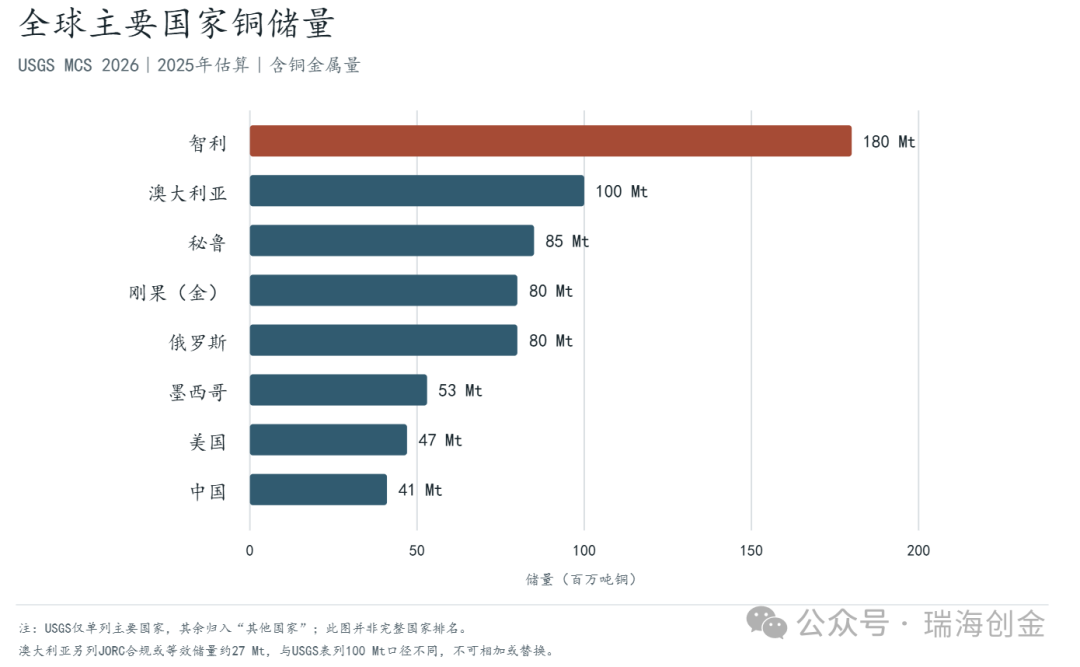
来源:美国地质调查局(USGS)《矿产品概要2026》(MCS 2026)铜章节;
2025年全球铜储量约为9.8亿吨含铜金属量,表内取整。
这组数字呈现出一个差异:智利既有突出的储量基础,也长期保持全球最大矿山产量;
澳大利亚储量排名靠前,矿山产量却低于其储量位置;
刚果(金)的储量规模不及智利,却已成为重要产铜国。
储量吨位不能单独决定一国当期供给能力,矿床的品位与类型、矿体深度、选冶技术、能源和水资源、交通与电力设施以及许可审批都会影响资源转化为产量的速度与成本。
这里还需要把“储量”与更宽泛的“资源量”分开。
USGS将矿产资源定义为地壳中天然物质的聚集体,其形态和数量使商品的经济开采在当前或未来具有可行性;
已识别资源则是位置、品位、质量和数量能够依据地质证据确定或估算的部分。
储量是储量基数中在确定时点可以经济提取的部分,并且只计算可回收材料。
它不意味着矿山已经建成、取得所有许可或正在生产。当价格、成本、技术、税费和勘探结果改变时,储量也可能上升或下降,因此它更像矿业公司的动态可采库存,而不是固定不变的地质总量。
评估估计,斑岩型和沉积岩容矿层状铜矿中,已识别铜资源约21亿吨,未发现资源平均估计至少35亿吨;(USGS在MCS 2026中引用的全球铜资源评估,基准年份2015年)
MCS进一步表述,2015年已识别未开采资源约15亿吨,另有约6亿吨历史累计产量。这里的“未发现资源”来自地质模型和区域评估,表示可能存在的潜在资源,不是已经圈定、完成可行性研究或能够进入项目管线的矿量。(USGS全球未发现铜资源评估)
因此,全球铜业在地质尺度上的资源潜力相当可观;并非面临“有没有铜”的问题。
真正约束供给的是其中有多少能够被识别、转化为经济储量,继而获得资本、许可和基础设施支持,并按期建设投产。
主要产量变化
储量图告诉我们铜矿资源大致在哪里,不能独自回答哪些资源会由谁开发、何时形成产量、成本又会是多少。
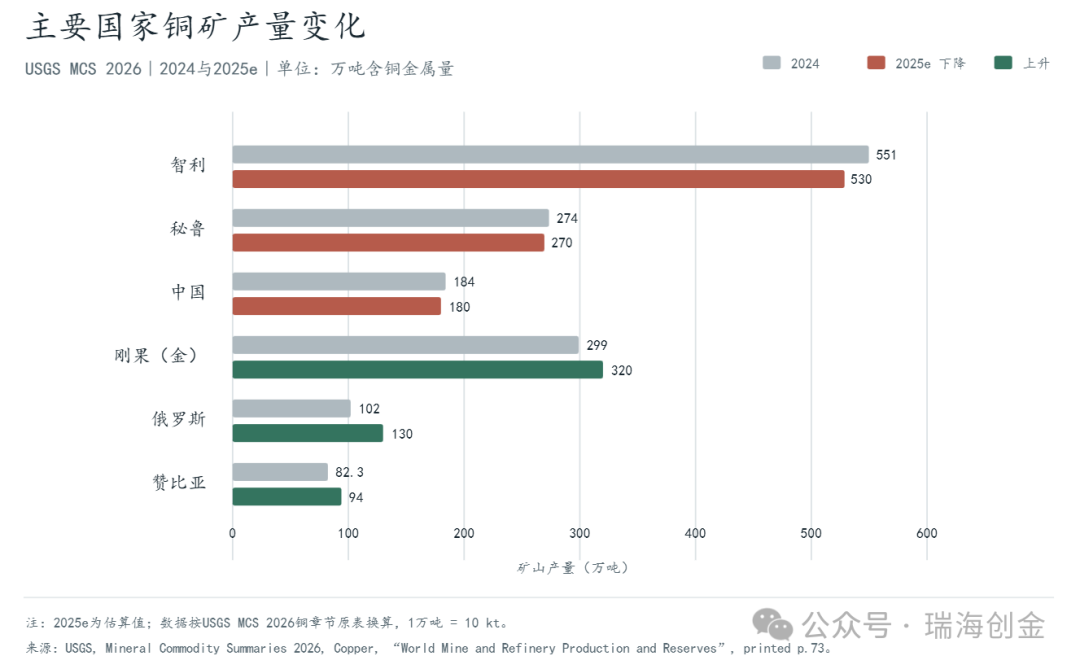
USGS铜矿产量表;2025列为估算值
最明显的结构变化来自刚果(金)。在USGS这版估算中,该国以320万吨超过秘鲁,成为仅次于智利的第二大矿山铜生产国。
智利仍居首位,但产量同比回落约21万吨。
若只看储量,刚果(金)约8000万吨,低于智利的1.8亿吨和澳大利亚的1亿吨;
若看当年产量,它已排在全球第二。这说明矿山供给排序并不简单复制储量排名,资源开发速度、矿山建设和扩产节奏同样重要。
印尼则显示出大型矿山供给的波动性。
USGS将其矿山产量从2024年的101万吨列为2025年估算71万吨。
Grasberg等矿山的生产变化可能相关,但仅凭国家表不能把降幅归结为单一矿山或单一原因。
产量的区域结构也在变化。智利、秘鲁仍是安第斯供给核心,刚果(金)和赞比亚所在的中非铜钴带则成为重要增量来源。
我国是重要矿山生产国,同时也是冶炼、加工和消费中心。
从资源供给角度看,主要产量变化揭示了两点:全球供给仍高度依赖少数大型生产国,头部国家的产量波动会影响全球供应;
与此同时,新增供给来自不同资源区,储量大不保证短期产量高,新项目和扩建也可能较快改变国家排序。
权益持有人与资源国
矿山所在地、矿权持有人、运营商、合资股东和最终母公司,往往分属不同主体。
必须把“资源国”与“权益持有人”分开观察;
资源国拥有领土主权并制定矿业制度,股东投入资本并按权益分享收益,运营商负责日常生产。
国家则可能通过国有企业持股、税费、特许权使用费和本地化要求参与分配。
埃斯孔迪达(Escondida)是这种跨国结构的典型案例。
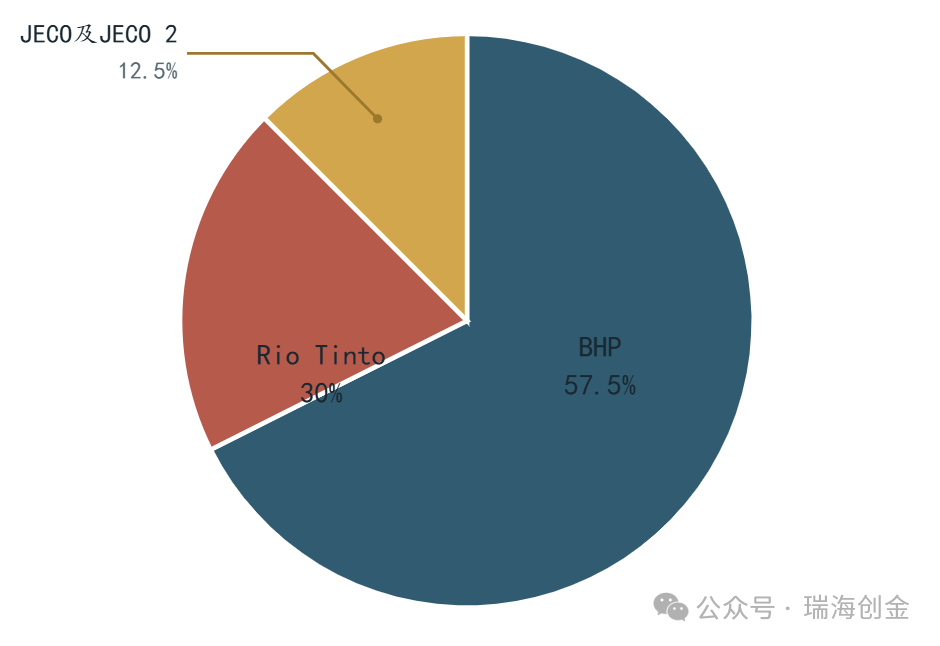
Escondida矿山位于智利北部,由BHP运营;BHP持股57.5%,Rio Tinto持股30%,日本JECO及JECO 2合计12.5%。
因此,智利是资源国,BHP是运营商和最大股东,Rio Tinto及日本投资方则通过合资权益参与矿山收益。
若用运营商全口径产量代表BHP权益产量,或把整座矿山产量归为某一国家所有,都会误读控制关系。
中非卡莫阿-卡库拉(Kamoa-Kakula)展示了资源国直接持股与国际矿业资本并存的结构。
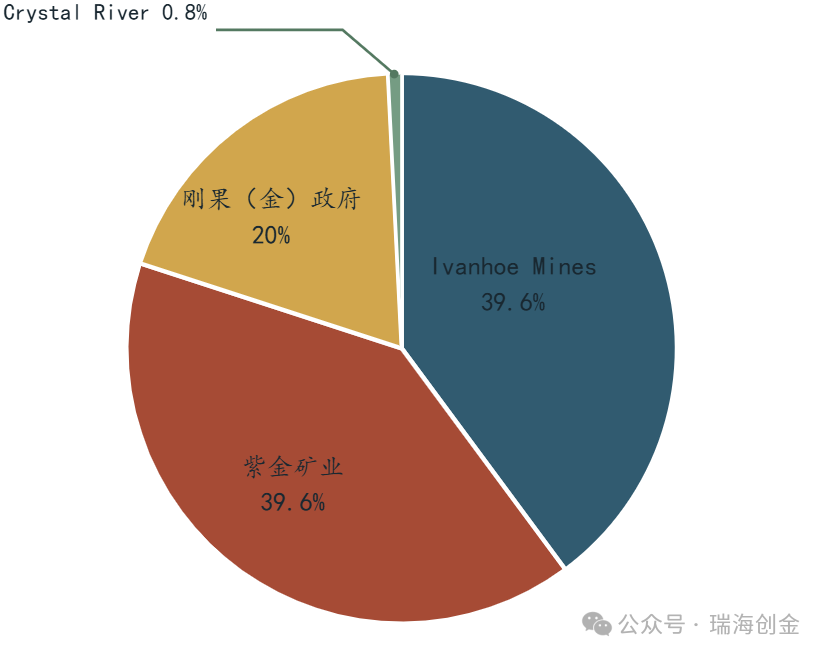
Ivanhoe Mines和紫金矿业各持有39.6%,刚果(金)政府持有20%,Crystal River持有0.8%。
卡莫阿-卡库拉矿山位于刚果(金)的铜钴带,国家股权使刚果(金)不仅是资源国,也直接参与项目权益。
与此同时,Ivanhoe与紫金提供的资本和开发能力,对项目建设和扩产同样关键。
秘鲁的案例则说明,股东结构也不必然与运营管理权重合。
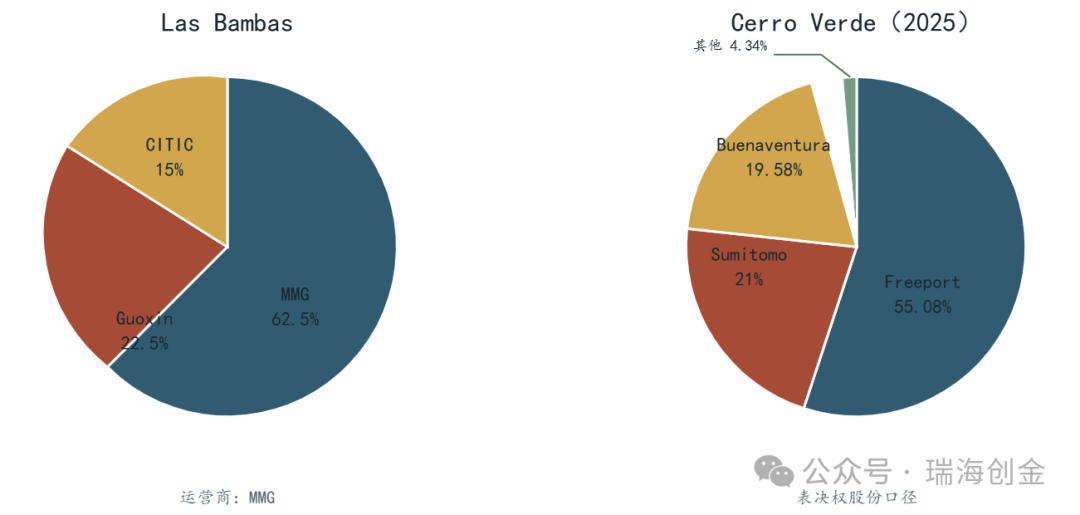
Las Bambas由MMG牵头的财团持有:MMG占62.5%,Guoxin International占22.5%,CITIC Metal占15%;
MMG同时担任运营商,Cerro Verde的2025年财务披露显示,Freeport旗下公司持有55.08%的表决权股份,Sumitomo持有21%,秘鲁矿企Buenaventura持有19.58%,其余为少数股东。
两座矿都位于秘鲁,但股东、运营方和资本来源结构各不相同。
这些案例表明,资源国与权益持有人之间不是简单的“东道国对外国资本”关系。
智利、秘鲁和刚果(金)通过主权制度掌握矿业准入和税费规则,也可能通过国有企业或项目权益直接参与;
跨国矿企则在不同国家配置资产、资本和运营能力。
股权比例能说明经济权益的一部分,却不能单独说明谁掌握日常经营决策、承担建设和运营风险、控制销售渠道,也不能替代对税收、特许权、债务和利益安排的分析。
因此,比较控制权时,需要并列观察矿山所在国、运营商、直接股东及权益比例、最终母公司或资本来源地;
国家参与还应另列国有持股、税费和特许安排。
并购、权益转让和政府谈判会改变控制关系,把资源主权与企业权益放在一起,才能看清资源究竟是集中于少数国家,还是资本跨国配置,亦或者运营由矿企承担。
矿企布局和资源国博弈
大型矿企布局海外矿山,通常通过持股、运营、合资、项目融资和长期销售安排,建立对资源开发和现金流的长期参与。
资源国则利用矿权许可、税费制度、国有企业参股、基础设施谈判和本地化要求,争取更多资源收益与产业能力。
由此企业寻求稳定、可预期的项目回报;资源国希望把不可再生资源转化为财政收入、就业、基础设施和产业发展。
矿企的海外布局首先体现为资产组合的全球化,矿企总部所在地、项目运营地、股权来源国和资源所在国并不重合;用企业国籍或资源国身份单独概括“控制权”,都过于简单。
矿山项目需要长期资本、技术、工程能力和供应链,建设周期长且风险高。
若许可、税制或合同频繁变化,投资可能延后,资源国自身也会失去就业、税收和产量增长机会。
反过来,如果资源国仅提供矿权而难以参与收益分配、基础设施和本地能力建设,社会对矿业的支持也可能减弱,项目许可和运营因此面临更大不确定性。
资源国与企业的博弈核心在于如何分配风险、收益和长期责任。
在不同国家,博弈形式也各不相同。
智利的成熟矿业体系与国家监管、税费制度并行,外资企业可以运营大型矿山,但必须遵守本地制度;
秘鲁依靠外资和本地企业共同开发矿产资源,同时需要处理社区关系、土地、水资源和基础设施议题;
刚果(金)通过政府持股和矿业制度参与新项目收益,同时仍需解决电力、交通、冶炼能力和治理能力等制约。
各国不能简单套用同一种资源民族主义或开放投资标签,实际结果取决于合同、国家能力、项目特征和社会协商的过程。
矿企之间的竞争也在从争夺已有矿山,扩展到争夺项目管线、合作伙伴和建设能力。
优质矿床稀少、现有大型矿山品位下降,使收购与合资成为获取资源的重要途径;
与此同时,新增大型项目要经历勘探、许可、融资、FID、建设和爬坡,资本支出不能立即转化为新增产量。
项目总预算、企业年度资本开支和矿山实际产量因此需要分开观察。矿企布局改变了资源的持有和开发关系,但并不会自动消除工期、成本和运营约束。
谁掌握项目权益,谁负责运营和资本投入,资源国如何参与收益与决策,项目能否取得许可并按期建设,最终能否形成稳定、可销售的铜产量。
面对未来的供给需求,关键是有多少项目能够获得社会与制度许可、完成融资和建设,并在成本可控的条件下达产。
资源禀赋不自动等于经济储量,经济储量也不自动等于新矿投产,资本投入不等于即时新增产量。
图文如有侵权,敬请联系删除